Casinò non AAMS con Mastercard: come funzionano davvero nel 2026
 Available in US
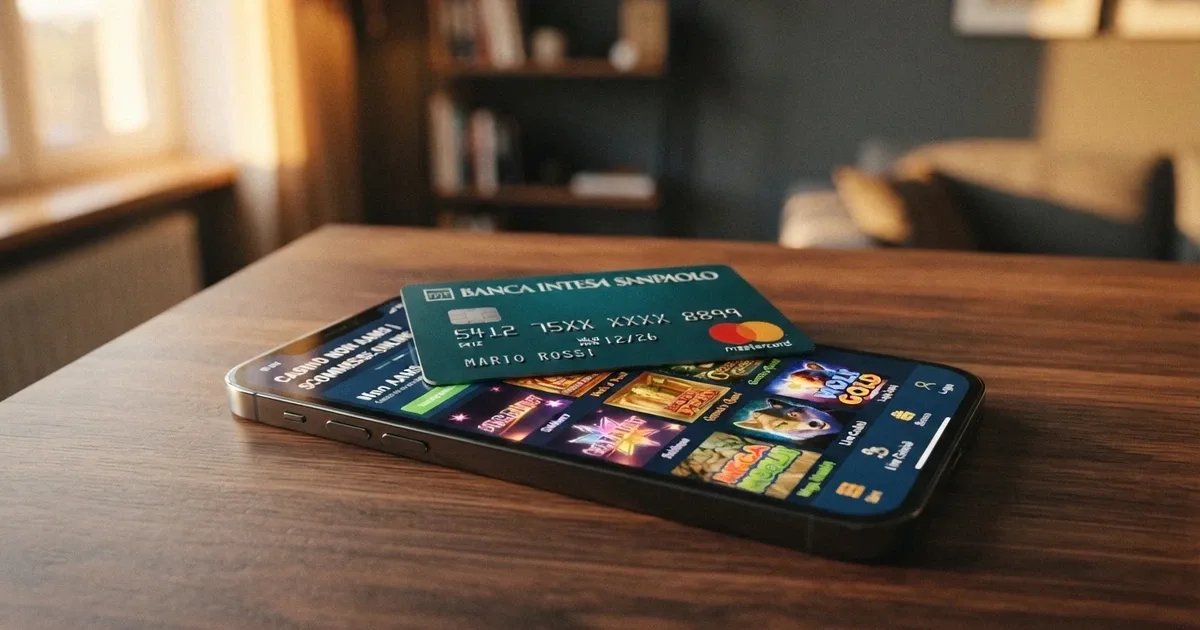
Una carta Mastercard appoggiata sullo schermo di uno smartphone che mostra la lobby di un casinò online, con la scritta «Non AAMS» sullo sfondo. È l’immagine che riassume il tema di questa guida, ed è l’incrocio su cui vale la pena fermarsi un attimo: un giocatore italiano, un circuito globale, un operatore che non ha la concessione italiana. Capire come funziona davvero quel connubio è il primo passo per non pagare le lezioni altrui.
*Aggiornato al 3 November 2026 · Verifica contro il registro ADM e i termini pubblicati dagli operatori recensiti*
Cos’è un casinò non AAMS con Mastercard e perché interessa ai giocatori italiani
Un «casinò non AAMS» è, nel linguaggio dei giocatori italiani, un operatore di gioco a distanza che non possiede la concessione rilasciata dall’Agenzia delle Dogane e dei Monopoli — l’ADM, che fino al 2019 si chiamava AAMS. Senza quel titolo, l’operatore non può offrire legalmente gioco in Italia e i provider DNS italiani sono tenuti a oscurarne il dominio. Eppure quei siti restano raggiungibili, accettano iscrizioni dall’Italia e continuano a fare pubblicità — anche se in Italia ogni forma di advertising sul gioco è di fatto vietata dal Decreto Dignità, con sanzioni che partono dal 20% del valore della campagna, mai sotto i 50.000 euro per infrazione. Il blocco DNS è ordinaria amministrazione, non un’eccezione, e da solo spiega perché molti di questi operatori hanno più di un dominio pronto al rilancio.
Mastercard entra in questo scenario perché è il circuito di pagamento più diffuso al mondo e perché, a differenza delle criptovalute, funziona su quasi tutti i casinò offshore senza richiedere wallet aggiuntivi. Per chi non vuole (o non può) aprire un conto in bitcoin, è la porta più comoda per entrare. Non è detto che sia la porta migliore: Mastercard è anche il circuito su cui le banche italiane applicano più spesso commissioni, in particolare quando il deposito su un operatore di gioco viene classificato come anticipo contante.
Il perché di tanta ricerca, nonostante i blocchi, è presto detto. I casinò non AAMS promettono bonus di benvenuto più generosi, cataloghi con migliaia di slot, e — soprattutto — l’assenza dei limiti obbligatori di deposito che in Italia sono legge dal 2025 e che l’ADM ha ulteriormente irrigidito in vista del 2026. La promessa, in sintesi, è: più gioco, più bonus, meno burocrazia. Il prezzo, e qui sta il punto, è che il giocatore esce dal perimetro regolato, dove non vale il Registro Unico degli Autoesclusi, dove non c’è l’obbligo di monitoraggio del comportamento a rischio, e dove una controversia con l’operatore non ha lo sportello ADM a cui rivolgersi.
Cosa significa «non AAMS» (e cosa c’entra l’ADM)
AAMS è l’acronimo storico di Amministrazione Autonoma dei Monopoli di Stato. Dal 2019 le competenze sul gioco pubblico italiano sono passate all’Agenzia delle Dogane e dei Monopoli, che ha mantenuto l’acronimo ADM ma ha cambiato la ragione sociale. Per i giocatori il succo non cambia: oggi come ieri, il titolo per offrire gioco a distanza in Italia è la concessione, rilasciata dall’ADM a valle di una gara pubblica.
La concessione, secondo il Decreto Legislativo 41/2024, costa circa 7 milioni di euro e ha una durata di nove anni. Non è un’etichetta: è un investimento che il concessionario deve rientrare, e che quindi spiega perché gli operatori ADM offrono bonus più contenuti rispetto a un offshore senza quegli obblighi. Nel 2025 l’ADM ha assegnato 52 concessioni a 46 operatori, a fronte di 93 domande nella tornata precedente — un mercato che si è ristretto ma non si è chiuso. In pratica, gli operatori ADM che oggi si vedono in Italia — Sisal, Lottomatica, SNAI, Eurobet, GoldBet, BetFlag — sono la coda di quel processo.
Una licenza offshore non è la stessa cosa. Curacao, dove opera ad esempio Stelario con la licenza 8048/JAZ2019-049 e l’ulteriore OGL/2023/109/0075, è una delle giurisdizioni più diffuse tra i casinò non AAMS. È una licenza reale, rilasciata da un’autorità regolatrice, ma non ha validità per il mercato italiano. Significa che un casinò con licenza Curacao non è illegale in quanto tale — è illegale *per il giocatore italiano che vi accede dall’Italia*, perché sta giocando su un sito che non ha titolo per offrirgli gioco. PAGCOR, l’ente regolatore filippino, è un altro standard offshore, presente ad esempio su TikiTaka, con un profilo simile.
Eppure questi operatori continuano ad accettare giocatori italiani. Per due ragioni, una tecnica e una di mercato. La tecnica è che il blocco DNS italiano è aggirabile (cambiare DNS, VPN, mirror domains), e la normativa italiana — Legge 401/1989 — sanziona l’organizzazione del gioco, non il giocatore. La ragione di mercato è che il giocatore italiano porta volumi, e i casinò offshore hanno tutto l’interesse a tenerlo.
Mastercard come metodo di pagamento nei casinò online
Mastercard è un circuito globale, non un metodo di pagamento unico. Sui casinò online — ADM e non — si presenta in tre forme principali: la carta di debito, la carta di credito e la carta virtuale. La carta di debito è quella legata al conto corrente: l’importo giocato esce subito dal saldo disponibile, e la banca lo classifica generalmente come pagamento commerciale, senza commissioni aggiuntive. La carta di credito è quella che consente di rateizzare o posticipare il pagamento: l’importo non esce subito dal conto corrente, e qui nasce il problema specifico per il giocatore.
Quando una carta di credito viene usata per depositare su un operatore di gioco, le banche italiane tendono a classificare l’operazione come anticipo contante — non come pagamento commerciale — perché il gioco d’azzardo è equiparato al contante nei contratti di molte banche. La conseguenza è una commissione che va dall’1% al 4% dell’importo, più l’immediata decorrenza degli interessi. Non è il casinò a chiedere quei soldi: è la banca, e il giocatore spesso lo scopre solo sull’estratto conto del mese successivo. È un dettaglio che fa la differenza tra un deposito da 100 euro e uno da 104 euro, e su 50 ricariche in un anno sono 200 euro che se ne vanno senza averli giocati.
La carta virtuale Mastercard è una terza via. È una carta usa-e-getta generata da app come Revolut, Hype o dai servizi di alcune banche online. Non espone il numero reale della carta fisica, funziona spesso anche quando la banca principale rifiuta la transazione verso un operatore di gioco, e non genera addebiti ricorrenti. Non è una soluzione perfetta — i limiti di spesa sono spesso più bassi, e non tutti i casinò la accettano come metodo di prelievo — ma è uno strumento utile a chi non vuole lasciare traccia del proprio conto principale sull’estratto.
Sul piano dell’affidabilità, Mastercard è un circuito regolamentato, con Chargeback e contestazione dell’addebito. È un livello di tutela che le criptovalute non offrono, e che gli e-wallet offrono solo parzialmente. È anche il motivo per cui un giocatore italiano, di fronte a un operatore offshore, spesso sceglie Mastercard rispetto ad alternative più veloci: c’è una banca dietro, e la banca può fare da arbitro.
Perché i giocatori italiani scelgono casinò non AAMS nonostante i rischi
Tre ragioni concrete, e un rischio che le accompagna tutte.
La prima ragione sono i bonus. Gli operatori ADM hanno budget di bonus contenuti perché devo rientrare dai 7 milioni di euro di concessione; i non AAMS possono offrire pacchetti di benvenuto da 1.000 euro e oltre perché non hanno quei vincoli. Stelario offre un bonus del 250% fino a 1.100 euro più 250 free spin distribuiti su tre depositi, SpinBetter un pacchetto da 1.500 euro più 150 free spin su quattro depositi, TikiTaka un 100% fino a 500 euro più 200 free spin. Sono numeri che, sulla carta, gli operatori ADM non possono avvicinare.
La seconda ragione è l’assenza dei limiti di deposito obbligatori. Su un operatore ADM, dal 13 novembre 2025, ogni nuovo conto deve acquisire i limiti di gioco all’apertura — e dal 1° febbraio 2026 il RUA è stato potenziato con la possibilità di autoescludersi da un singolo concessionario o da una famiglia di gioco. Su un non AAMS, quei limiti non esistono, o esistono come strumenti facoltativi. Per un giocatore che vuole gestire da sé il proprio bankroll senza l’intervento regolatorio, è un vantaggio.
La terza ragione è il catalogo giochi. TikiTaka dichiara oltre 5.000 titoli tra slot, live dealer e scommesse sportive. Stelario lavora con oltre 35 provider, tra cui Pragmatic Play, Play’n GO, Evolution, Yggdrasil, Push Gaming, NetEnt e Hacksaw. Sono cataloghi che, in alcuni segmenti, superano per ampiezza quelli dei concessionari italiani.
Il rischio che accompagna tutto questo è la rinuncia alle tutele ADM. Niente RUA, niente monitoraggio del comportamento a rischio, niente sportello di reclamo in caso di controversia. Inoltre, e qui sta il punto che pochi articoli pongono con chiarezza, il giocatore italiano che apre un conto su un non AAMS opera in un vuoto normativo: l’operatore non ha obblighi verso l’ADM, e l’ADM non ha giurisdizione sull’operatore. La Legge 401/1989 sanziona l’organizzazione del gioco, non il giocatore — ma questo non rende il gioco su un non AAMS un gioco «neutro»: lo rende un gioco in cui l’unica protezione è quella che l’operatore decide di offrire.
Depositi e prelievi con Mastercard: quanto sono davvero veloci e quanto costano
Mastercard funziona su tutti e dieci gli operatori recensiti, in deposito e in prelievo. La nota dolente è che «funziona» non significa «è veloce» né «è gratuito». Su un casinò non AAMS, le tempistiche e i costi di un prelievo Mastercard dipendono da tre attori: l’operatore, il circuito Mastercard e la propria banca. Ognuno ha i suoi tempi, e la somma dei tre è raramente sotto i cinque giorni lavorativi.
Come depositare con Mastercard: la procedura passo dopo passo
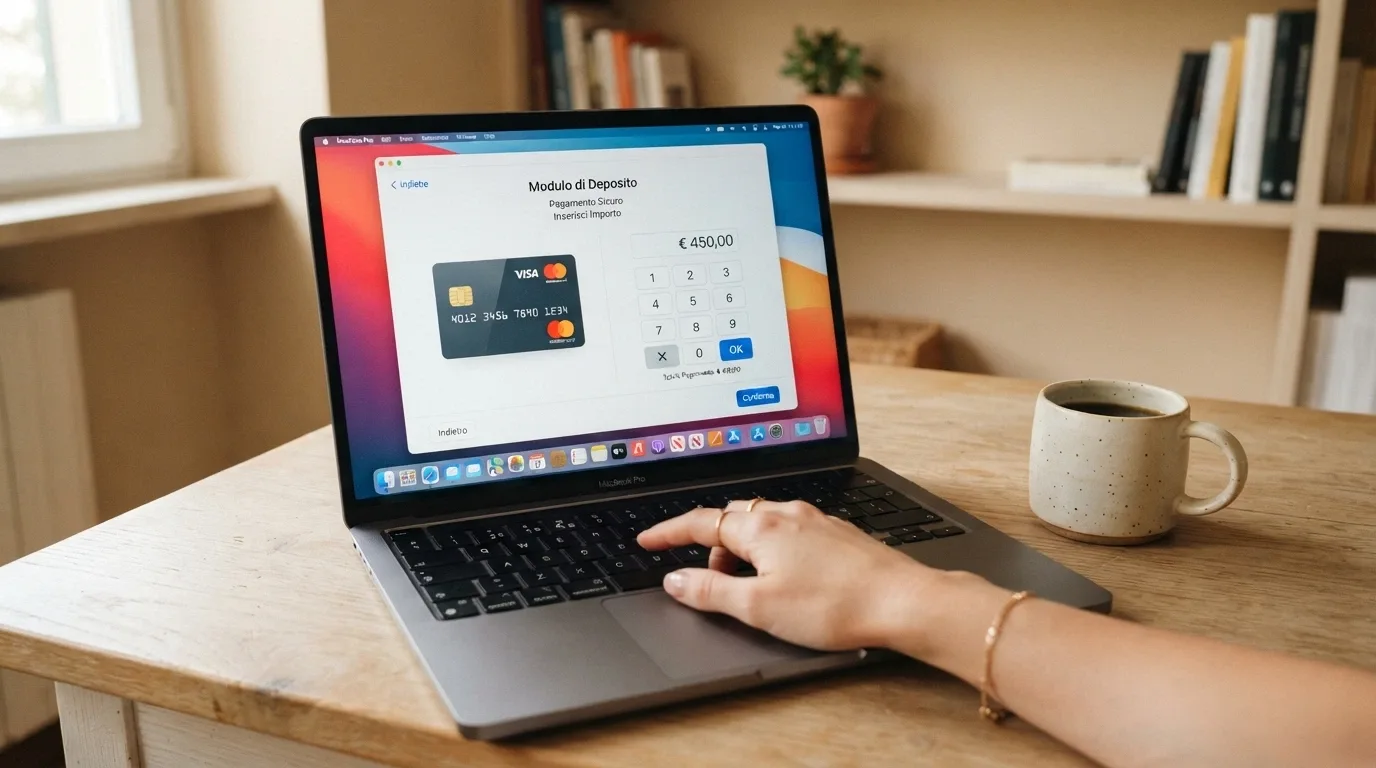
Il deposito con Mastercard è, nella maggior parte dei casi, immediato. Dopo la registrazione e il login, si accede alla cassa, si seleziona Mastercard dall’elenco dei metodi, si inserisce l’importo e i dati della carta, e si conferma con l’autenticazione 3D Secure — quel codice temporaneo che la banca invia via SMS o tramite app. La transazione passa, il saldo viene accreditato in pochi secondi, e si può cominciare a giocare. Non c’è attesa, e in genere non c’è commissione applicata dal casinò.
Il problema è un altro: la banca. Alcune banche italiane rifiutano le transazioni verso operatori di gioco offshore, anche quando il cliente è consenziente. È un comportamento che le banche adottano per gestire il rischio e per conformarsi alle politiche antiriciclaggio, e che si manifesta con un messaggio generico («transazione non autorizzata») o con un blocco silenzioso. La conseguenza è che un giocatore può scoprire di non poter depositare solo al momento del bisogno. Le contromisure esistenti sono la carta virtuale (che spesso aggira il blocco perché non ha il BIN della banca principale) o un conto presso un istituto meno restrittivo — ma non sono soluzioni universali.
Prelievi con Mastercard: tempi reali e perché non sono mai davvero immediati
La pubblicità di molti casinò online parla di prelievi «immediati» o «istantanei». È un’affermazione vera per i wallet elettronici e per le criptovalute, e falsa per Mastercard. I prelievi su carta di credito o debito Mastercard passano attraverso il circuito bancario, che ha i suoi tempi di settlement — tipicamente da uno a tre giorni lavorativi una volta che l’operatore ha approvato la richiesta. A quel tempo va sommata la finestra di elaborazione interna del casinò.
Stelario dichiara 5-7 giorni lavorativi per i prelievi Mastercard, contro l’elaborazione «istantanea o quasi» per e-wallet e criptovalute. È un range ampio, che riflette la fase di approvazione interna prima del rilascio. Altri operatori, dove i tempi non sono documentati, ricadono nell’intervallo generico di 1-6 giorni lavorativi che la stampa di settore riporta per il settore. Significa che, tra richiesta e accredito sulla carta, possono passare fino a dieci giorni in casi non eccezionali. È un’attesa che, su una vincita consistente, pesa.
Le finestre orarie interne dell’operatore contano. Molti casinò non AAMS elaborano i prelievi solo in determinate fasce — tipicamente nelle ore lavorative del fuso orario in cui hanno la sede, spesso GMT+3. Una richiesta inviata venerdì sera può non essere esaminata fino a lunedì mattina, e l’attesa si allunga di tre giorni che il giocatore non aveva messo in conto. È un dettaglio che emerge solo giocando, e che spiega perché i prelievi Mastercard sui non AAMS siano raramente l’esperienza descritta dalla pubblicità.
Commissioni, limiti e la trappola dell’anticipo contante
Gli operatori non AAMS non applicano commissioni su depositi e prelievi Mastercard. È una conferma che arriva da più fonti di settore. Il problema non è dall’altra parte, è dalla banca. Le banche italiane possono applicare commissioni — tipicamente tra l’1% e il 4% — quando un deposito su carta di credito verso un operatore di gioco viene classificato come anticipo contante, e applicano inoltre gli interessi dalla data dell’operazione. La carta di debito non soffre dello stesso problema, perché il pagamento non è rateizzabile e non rientra nella categoria.
I limiti di prelievo sui non AAMS sono un secondo vincolo, spesso sottovalutato. Stelario prevede 400-500 euro al giorno (dipendente dal livello VIP) e 10.000 euro al mese. Duospin è il più generoso del gruppo, con limiti mensili che vanno da 10.500 a 30.000 euro. Legiano fissa un massimo di 10.000 euro per transazione, con minimi che partono da 10 euro ma possono salire a 90 a seconda del metodo. Sono limiti che, in valore assoluto, possono sembrare alti, ma che, messi a confronto con gli operatori ADM, sono più bassi. L’ADM non impone un limite di prelievo generalizzato, ma gli operatori italiani hanno politiche meno restrittive sui giocatori verificati.
Una regola pratica: usare una carta di debito invece che una carta di credito, dove possibile, è l’unico modo per azzerare la voce «commissioni bancarie» sull’estratto conto. È una scelta che il marketing dei casinò non mette in evidenza, e che fa la differenza su un uso ripetuto della carta.
Bonus con Mastercard: perché il tuo bonus del 2026 vale meno di quanto sembri
I bonus dei casinò non AAMS sembrano generosi. Un 250% fino a 1.100 euro è una moltiplicazione del deposito che su un operatore ADM è inarrivabile. Eppure quei numeri sono la vetrina, non il contenuto. Il valore reale di un bonus è determinato da tre fattori che i numeri grossi nascondono: il wagering (il volume di gioco richiesto per convertire il bonus in saldo prelevabile), la validità temporale e il tetto massimo di prelievo. Su tutti e tre i fronti, i non AAMS sono più severi di quanto il messaggio pubblicitario lasci intendere.
Prendiamo Stelario, l’operatore con la documentazione più completa del gruppo. Bonus del 250% fino a 1.100 euro più 250 free spin, distribuiti su tre depositi (100% fino a 300 euro più 100 free spin, 50% fino a 500 euro più 50 free spin, 100% fino a 300 euro più 100 free spin). A questi numeri si applica un wagering di 45× sull’importo del bonus e di 40× sulle vincite derivanti dai free spin, con una puntata massima di 5 euro durante il playthrough. Significa che, su un bonus da 1.000 euro, il giocatore deve generare 45.000 euro di volume di scommessa prima di poter prelevare il saldo bonus convertito in denaro reale. A 5 euro di puntata massima, sono 9.000 spin. A 5 secondi per spin, sono 12,5 ore di gioco continuo, senza contare le vincite — che sono la parte difficile.
SpinBetter, su un bonus fino a 1.500 euro più 150 free spin, applica un wagering di 35× sul bonus e di 20× sulle vincite dei free spin — più basso di Stelario, con una validità di 2 giorni sui free spin di Gates of Olympus. È un dettaglio che spesso passa inosservato: due giorni per completare il wagering dei free spin, su un gioco ad alta volatilità come Gates of Olympus, è un margine che pochi giocatori riescono a sfruttare.
TikiTaka offre 100% fino a 500 euro più 200 free spin con deposito minimo di 10 euro — un taglio più contenuto, ma su una base più accessibile. Per gli altri operatori del gruppo — Gomblingo, MalinaCasino, God of Wins, Cazeus, Boomerang Bet, Duospin — i termini del bonus non sono confermati in questa rilevazione; per Legiano, l’offerta pubblicata è di 7.500$ più 300 free spin, ma i termini specifici del wagering non sono confermati. Sono limiti di informazione, non un giudizio sull’operatore.
Bonus di benvenuto con Mastercard: cosa offrono davvero i casinò non AAMS
La prima cosa da capire, guardando i numeri, è che il bonus massimo è quasi sempre fuori portata. Un 250% fino a 1.100 euro vuol dire che il bonus effettivo dipende dal deposito: su 100 euro il bonus è 250 euro, su 440 euro il bonus è 1.100, oltre quella soglia il bonus non sale più. Chi deposita 100 euro pensando di ricevere 1.100 si trova con 250 e un wagering da 11.250 euro. È un dettaglio che il marketing non evidenzia, e che emerge solo leggendo i termini.
La struttura a scaglioni, tipica di questi pacchetti, aggrava la cosa. Tre o quattro depositi consecutivi, ciascuno con un bonus parziale, significano che il giocatore deve tornare sull’operatore più volte per sbloccare l’intero pacchetto. È un design che fidelizza più che premiare, e che andrebbe valutato per il valore effettivo di ciascuno scaglione, non per la somma.
La puntata massima durante il wagering è una restrizione spesso nascosta. Stelario la fissa a 5 euro: significa che durante il playthrough ogni spin non può superare quel valore, e che quindi il volume richiesto va costruito con tante puntate piccole anziché poche grandi. È una clausola standard del settore, ma la sua severità varia, e in alcuni operatori la puntata massima è ancora più bassa — il che allunga i tempi di completamento.
Il wagering: quanto devi giocare prima di poter prelevare
Il wagering è il moltiplicatore che determina quanto del tuo deposito devi «rigiocare» prima che il bonus diventi prelevabile. Si applica al bonus, talvolta anche al deposito, e quasi sempre alle vincite dei free spin. È la cifra che trasforma un bonus generoso in una montagna.
Su Stelario, wagering 45× sul bonus significa che su 100 euro di bonus devi generare 4.500 euro di scommesse qualificate. Su 1.000 euro di bonus, 45.000. Sono volumi che richiedono migliaia di spin, e che si scontrano con i limiti di puntata massima del playthrough. Il giocatore che cerca di accelerare il wagering alzando la puntata viene bloccato, e in alcuni operatori il bonus viene annullato. È una trappola classica, e uno dei motivi per cui la maggior parte dei bonus di benvenuto finisce nelle statistiche dei casinò, non nei portafogli dei giocatori.
SpinBetter applica un 35× sul bonus, più basso del 45× di Stelario. Sui free spin il 20× è tra i più bassi del mercato, ma la validità di 2 giorni sui free spin di Gates of Olympus — una slot ad alta volatilità — è un fattore che erode il valore atteso del bonus. TikiTaka, sui cui termini completi non sono confermati, dichiara un bonus più contenuto (fino a 500 euro) che ridimensiona il volume di wagering richiesto.
Un calcolo che aiuta a inquadrare: per stimare quanto costa davvero un bonus, si può applicare la formula del *costo atteso*. Si prende il volume di turnover richiesto dal wagering, lo si moltiplica per la perdita statistica del gioco (1 meno l’RTP), e si ottiene una stima di quanto il bonus «costa» in media al giocatore prima di essere convertito in denaro prelevabile.
Applichiamolo al bonus di Stelario. Volume di wagering richiesto: bonus massimo di 1.100 euro moltiplicato per 45 = 49.500 euro di turnover sull’importo del bonus. Ipotizzando un RTP del 96,21% (Book of Dead, una delle slot tracciate, è rappresentativa del segmento), la perdita statistica per ogni euro giocato è 1 – 0,9621 = 0,0379, ovvero il 3,79%. Su 49.500 euro di turnover, la perdita attesa è 49.500 × 0,0379 = 1.876 euro.
È un costo, non un guadagno: in media, chi gioca un bonus da 1.100 euro con wagering 45× e slot al 96,21% di RTP perde circa 1.876 euro prima di poter prelevare. Il bonus da 1.100 euro «vale» quindi 1.100 – 1.876 = -776 euro, in media. È una stima statistica, non una garanzia — alcuni giocatori finiscono il wagering in attivo, altri in passivo molto più profondo — ma è il numero che descrive il valore equo del bonus. Un bonus «fino a 1.100 euro» che in media costa 776 euro al giocatore che lo accetta è, in termini di valore atteso, un bonus negativo.
La conclusione qui è sul costo: circa 1.876 euro di perdita attesa, nient’altro. Il dato non dice nulla su quanto sia probabile vincere o perdere una sessione specifica: è una media su un volume di gioco definito.
AAMS/ADM contro licenze offshore: cosa perdi e cosa no quando giochi fuori dall’Italia
Il confronto tra un operatore ADM e un operatore non AAMS non è solo regolatorio: è economico, fiscale e — in ultima analisi — personale. Un operatore ADM ha una concessione che costa circa 7 milioni di euro, dura nove anni, e lo vincola a una serie di obblighi che il giocatore spesso dà per scontati. Un operatore non AAMS ha una licenza offshore — Curacao, PAGCOR, Malta, Gibilterra — che non ha valore in Italia e che non impone gli stessi obblighi.
Le tutele ADM si articolano su più livelli. Il primo è il RUA, il Registro Unico degli Autoesclusi, che dal 1° febbraio 2026 permette di autoescludersi da un singolo concessionario o da una famiglia di gioco. Il secondo è l’obbligo di impostare limiti di deposito settimanali o mensili al momento della registrazione, con limiti differenziati per i giocatori under 25 e over 25 — un aumento dei limiti richiede un periodo di cooling-off di 24 ore. Il terzo è il monitoraggio del comportamento di gioco, con promemoria periodici su tempo e denaro speso, previsto dalla nuova concessione. Il quarto è l’identificazione rafforzata del giocatore, che dal 13 novembre 2025 richiede documento d’identità e codice fiscale, oppure identità digitale con almeno il secondo livello di sicurezza. Il quinto è la tassazione: le vincite su operatori ADM non sono tassate in capo al giocatore, perché l’imposta è già versata dall’operatore (circa il 25% del GGR per casinò e poker online).
Nessuna di queste tutele si applica a un operatore non AAMS. Un casinò con licenza Curacao o PAGCOR non è iscritto al RUA, non è soggetto ai limiti ADM, non ha l’obbligo di monitoraggio, e opera con un’identificazione del giocatore che varia da operatore a operatore — spesso più lasca, talvolta più rigida. Le vincite su un operatore non AAMS non hanno un trattamento fiscale automatico; in linea di principio, sono redditi diversi da dichiarare in Italia, anche se nella prassi l’Agenzia delle Entrate non è mai intervenuta massicciamente su questo fronte. Non è una scappatoia: è un vuoto.
Il sistema ADM: concessioni, tutele e cosa copre davvero
Il sistema concessorio italiano è uno dei più strutturati in Europa. Ogni operatore che vuole offrire gioco a distanza in Italia deve passare una gara, ottenere la concessione, e adeguarsi a un set di regole tecniche che l’ADM aggiorna regolarmente. La scadenza per la verifica di conformità legata alle regole tecniche del decreto direttoriale AAMS dell’8 febbraio 2011, inizialmente fissata al 13 maggio 2026, è stata prorogata inderogabilmente al 13 novembre 2026 — una finestra che gli operatori stanno usando per allinearsi ai nuovi requisiti.
I concessionari storici — Sisal, Lottomatica, SNAI, Eurobet, GoldBet, BetFlag — rappresentano l’ossatura del mercato regolato. Sono marchi noti al consumatore italiano, presenti anche sul territorio con sale e punti vendita, e operano sotto la vigilanza ADM. Le tutele che offrono non sono una formalità: il giocatore che si autoesclude dal RUA viene bloccato su tutti i concessionari, non solo su quello dove ha aperto il conto; il limite di deposito impostato su un operatore non è aggirabile passando a un altro concessionario della stessa famiglia di gioco.
L’ADM, dal canto suo, ha intensificato i controlli. Nel 2025 ha raddoppiato le ispezioni su operatori online e terrestri, ha imposto un termine di 25 giorni per il pagamento dei contributi di concessione, e ha elevato i requisiti di cybersecurity e protezione dei dati. È un sistema che ha i suoi costi — che si riflettono sui bonus — ma che offre al giocatore una catena di tutele assente altrove.
Cosa significa davvero «non AAMS»: licenze offshore e (assenza di) tutele
Le licenze offshore non sono tutte uguali. Curacao ha riformato il proprio regime di licenze nel 2023, introducendo licenze individuali per operatore sotto la supervisione della GCB (Gaming Control Board) e mantenendo le licenze master per i sub-licensee — la struttura con cui opera Stelario (8048/JAZ2019-049 e OGL/2023/109/0075). È una licenza seria, con obblighi di segnalazione e audit, ma non prevede l’accesso al RUA, non impone limiti di deposito, e non ha giurisdizione sui giocatori italiani. PAGCOR, l’ente regolatore filippino sotto cui opera TikiTaka, ha standard meno severi di Curacao ed è spesso associata a operatori con un volume di slot e live dealer molto alto — è il caso di TikiTaka, con oltre 5.000 giochi.
La differenza pratica per il giocatore è che, su un operatore non AAMS, le tutele sono quelle che l’operatore decide di offrire. Alcuni offrono strumenti di auto-limitazione e di autoesclusione volontaria; altri no. Le commissioni di prelievo, le finestre di elaborazione, i tetti di prelievo sono tutti parametri che variano da operatore a operatore, e che non sono ancorati a un quadro regolatorio. Il blocco DNS è una conseguenza amministrativa ordinaria, e l’operatore aggira il blocco cambiando dominio — è un gioco di specchi, dove l’unica costante è che il giocatore italiano non ha un interlocutore regolatorio a cui rivolgersi in caso di controversia.
La Legge 401/1989, che è la norma penale di riferimento sul gioco illecito in Italia, sanziona l’organizzazione del gioco e non il giocatore. Significa che un giocatore italiano che apre un conto su un non AAMS non commette un reato. Ma la conseguenza pratica è che, in caso di mancato pagamento da parte dell’operatore, il giocatore non ha un’autorità italiana a cui chiedere un intervento — può solo rivolgersi all’autorità che ha rilasciato la licenza offshore, con tempi e risultati che non hanno nulla a che vedere con quelli dell’ADM.
Gioco responsabile: cosa offre e cosa no un casinò non AAMS
Il divario tra ADM e offshore sul gioco responsabile è il più netto. L’ADM richiede che il giocatore, all’apertura del conto, definisca limiti di gioco differenziati per i giocatori under 25 e over 25; prevede un monitoraggio del comportamento a rischio con promemoria periodici; integra il RUA per l’autoesclusione a livello di sistema. Sono strumenti che operano indipendentemente dalla buona volontà del singolo operatore, e che sono progettati per intercettare i primi segnali di gioco problematico.
Su un operatore non AAMS, gli strumenti di gioco responsabile sono quelli che l’operatore decide di offrire, e non sono standardizzati. Alcuni offrono limiti di deposito auto-imposti e opzioni di autoesclusione a livello di singolo conto; altri no. Nessuno offre l’accesso al RUA, e nessuno è soggetto al monitoraggio previsto dalla normativa italiana. È un gap che diventa rilevante in un paese dove la prevalenza del gioco d’azzardo problematico è stimata in milioni di persone e dove le strutture di aiuto pubbliche lavorano su una domanda che eccede l’offerta.
Per chi avverte segnali di difficoltà, il punto di contatto italiano è il numero verde pubblico per il gioco d’azzardo, gestito dalle strutture sanitarie regionali in coordinamento con il Telefono Verde Nazionale dell’Istituto Superiore di Sanità. È un servizio gratuito, anonimo, e disponibile anche per chi gioca su operatori non ADM — la dipendenza non guarda la licenza del casinò.
I 10 casinò non AAMS che accettano Mastercard: confronto dettagliato
Tutti e dieci gli operatori recensiti accettano Mastercard in deposito e in prelievo. È il punto di partenza, e per molti giocatori è l’unica cosa che conta. Ma «accettano Mastercard» è una risposta minima: le differenze tra i dieci operatori emergono sui depositi minimi, sui bonus, sul wagering, sui limiti di prelievo e — soprattutto — sulla trasparenza dei termini.
| Operatore | Accetta Mastercard (deposito) | Accetta Mastercard (prelievo) | Deposito minimo |
|---|---|---|---|
| Stelario | Sì | Sì | €25 |
| SpinBetter | Sì | Sì | €10 |
| Legiano | Sì | Sì | €10 |
| TikiTaka | Sì | Sì | €10 |
| Gomblingo | Sì | Sì | — |
| MalinaCasino | Sì | Sì | — |
| God of Wins | Sì | Sì | €10 |
| Cazeus | Sì | Sì | — |
| Boomerang Bet | Sì | Sì | — |
| Duospin | Sì | Sì | — |
La tabella mostra il punto di partenza della scelta: chi deposita 10 euro trova tre operatori su dieci (SpinBetter, Legiano, TikiTaka), più God of Wins; chi ha bisogno di depositare di più ha un ventaglio più ampio. Le colonne successive del confronto — bonus, wagering, limiti, licenza — raccontano la storia diversa di ciascun operatore.
Stelario
Stelario è l’operatore con la documentazione più completa del gruppo. Licenza Curacao (8048/JAZ2019-049 e OGL/2023/109/0075), bonus del 250% fino a 1.100 euro più 250 free spin distribuiti su tre depositi, wagering di 45× sul bonus e 40× sulle vincite da free spin, puntata massima di 5 euro durante il wagering. Deposito minimo 25 euro — il più alto del gruppo. Prelievi Mastercard in 5-7 giorni lavorativi, contro l’elaborazione istantanea di e-wallet e criptovalute. Limiti di prelievo 400-500 euro al giorno e 10.000 euro al mese.
Il valore di Stelario sta nella trasparenza: i termini del bonus sono dichiarati in modo leggibile, le finestre di prelievo sono esplicite, e la licenza è verificabile. È un operatore che, nel confronto con altri, esce vincente sul piano della chiarezza, anche se il deposito minimo più alto e il wagering pesante lo rendono meno adatto a un giocatore con un bankroll ridotto. Per chi ha 200-500 euro da destinare a un bonus e vuole sapere esattamente cosa ottiene in cambio, Stelario è una scelta solida.
SpinBetter
SpinBetter offre il pacchetto di benvenuto più generoso del gruppo: 1.500 euro più 150 free spin su quattro depositi, con wagering di 35× sul bonus — più basso di Stelario. I free spin sono ancorati a Gates of Olympus, con vincite soggette a wagering 20× e validità di 2 giorni. Deposito minimo 10 euro.
La validità di 2 giorni sui free spin è il punto critico: su Gates of Olympus, una slot ad alta volatilità, completare un wagering 20× in 48 ore è un impegno che richiede sessioni lunghe e un bankroll capiente. È una condizione che erode il valore dei free spin, e che andrebbe letta prima di accettare il bonus. Per il resto, il pacchetto da 1.500 euro su quattro depositi resta competitivo sul piano del volume, anche se il bonus effettivo dipende sempre dall’importo depositato.
Legiano
Legiano ha 13 metodi di pagamento, deposito minimo da 10 euro con Mastercard e massimo fino a 10.000 euro per i giocatori high roller. I prelievi partono da un minimo che varia tra 10 e 90 euro, con un massimo di 10.000 euro per transazione (3.000 per Interac). Il bonus pubblicizzato è in dollari — fino a 7.500 dollari più 300 free spin — e va convertito in euro al cambio corrente, con l’avvertenza che i termini in valuta estera possono variare.
La presenza di 13 metodi di pagamento è un segnale di flessibilità operativa che pochi operatori del gruppo offrono, e i limiti di prelievo sono in linea con gli standard del settore. Il bonus in dollari è una particolarità che va capita: il valore in euro dipende dal cambio, e i termini specifici del wagering non sono confermati in questa rilevazione. Per chi cerca flessibilità nei metodi e nei limiti, Legiano è un operatore da verificare direttamente sul sito ufficiale prima di iscriversi.
TikiTaka
TikiTaka è l’unico operatore del gruppo con licenza PAGCOR, l’ente regolatore filippino, e uno dei due con il catalogo più ampio: oltre 5.000 giochi tra slot, live dealer e scommesse sportive. Il bonus di benvenuto è del 100% fino a 500 euro più 200 free spin, con deposito minimo di 10 euro. È un bonus più contenuto rispetto a Stelario e SpinBetter, ma su un operatore con una profondità di catalogo che pochi concorrenti offrono.
Per chi cerca varietà di gioco, TikiTaka è la scelta naturale. Per chi cerca il bonus più generoso, è meno competitivo. La licenza PAGCOR ha standard meno severi di Curacao in materia di protezione del giocatore, e questo va tenuto presente nella scelta.
Gomblingo
Gomblingo accetta Mastercard in deposito e prelievo. Sul resto — bonus, wagering, deposito minimo, licenza — la documentazione pubblica non consente, in questa rilevazione, di attribuire valori verificati. È un operatore che andrebbe valutato direttamente sul sito ufficiale prima di registrarsi, leggendo con attenzione i termini del bonus e i limiti di prelievo.
La scelta di non riportare valori non confermati è una scelta editoriale, non un giudizio negativo. Gomblingo potrebbe offrire condizioni competitive, ma senza una fonte verificata sarebbe scorretto attribuirle.
MalinaCasino
MalinaCasino è nella stessa situazione di Gomblingo: Mastercard accettata, tutto il resto da verificare. È un operatore con una presenza internazionale che andrebbe approfondita sul sito ufficiale — bonus, termini, licenza, limiti — prima di considerarlo tra le proprie opzioni.
God of Wins
God of Wins accetta Mastercard in deposito e prelievo, con un deposito minimo di 10 euro che è anche la base del prelievo minimo per carte ed e-wallet. È un operatore con un taglio più essenziale rispetto a Stelario o TikiTaka, e con un’informazione pubblica più limitata sui bonus e sui termini. Per chi cerca un operatore con un deposito minimo accessibile e una documentazione chiara sui limiti di prelievo, è un punto di partenza.
Cazeus
Cazeus è, come Gomblingo e MalinaCasino, nella categoria «Mastercard sì, tutto il resto da verificare». L’assenza di dati verificati in questa rilevazione non consente di posizionarlo nel confronto, ma non preclude che possa offrire condizioni competitive. La raccomandazione è la stessa: sito ufficiale, termini del bonus, licenza, limiti di prelievo.
Boomerang Bet
Boomerang Bet chiude il gruppo degli operatori senza documentazione verificata. Mastercard accettata, bonus e termini da verificare. È un operatore con un nome che evoca rapidità e che va preso per quello che è: un operatore da valutare caso per caso.
Duospin
Duospin è l’operatore con i limiti di prelievo mensili più alti del gruppo: da 10.500 a 30.000 euro al mese. È un dato che lo rende interessante per chi gioca con volumi importanti, ma che va letto insieme al resto — bonus, wagering, deposito minimo, licenza — che non è confermato in questa rilevazione. Per un high roller che cerca flessibilità nei prelievi, è un operatore da approfondire.
Giochi, slot e live casino: cosa puoi giocare con Mastercard nei non AAMS
Il catalogo giochi è la ragione per cui molti giocatori scelgono un operatore non AAMS. Slot, live dealer, tavoli, game show: la varietà è uno dei vantaggi percepiti del segmento offshore. TikiTaka dichiara oltre 5.000 titoli, Stelario lavora con oltre 35 provider — un parco che include nomi come Pragmatic Play, Play’n GO, Evolution, Yggdrasil, Push Gaming, NetEnt, Hacksaw. È una copertura che, in alcuni segmenti, supera quella dei concessionari ADM.
Ma la varietà non è qualità automaticamente. Le slot che un operatore espone possono essere distribuite a RTP diversi da quello teorico massimo del provider. È un dettaglio che pochi giocatori conoscono e che, sui non AAMS, è ancora più difficile da verificare. L’RTP, o «return to player», è la percentuale di quanto una slot restituisce in media ai giocatori su un volume molto alto di spin — non una garanzia per una singola sessione, ma una stima statistica. Un provider può certificare una slot a 96% di RTP, e l’operatore può decidere di distribuirla a 92% o 90%, modificando il margine a proprio vantaggio.
Slot machine con Mastercard: RTP, volatilità e quali titoli conviene davvero
Starburst di NetEnt è un caso emblematico. Il provider lo distribuisce con sei configurazioni di RTP certificate: 96,09%, 95,05%, 94,05%, 93,05%, 92,05% e 90,05%. L’RTP teorico massimo è 96,09%, ma l’operatore che distribuisce Starburst può scegliere una delle sei configurazioni, e non c’è un obbligo di segnalare al giocatore quale è in uso. Su un operatore ADM italiano, è più probabile trovare la configurazione più alta; su un operatore non AAMS, la scelta è meno prevedibile. Book of Dead di Play’n GO ha una logica simile: cinque configurazioni di RTP certificate, da 84% a 96,21% — una forbice di oltre 12 punti percentuali, che su un volume di gioco significativo fa una differenza enorme.
| Slot | Provider | RTP teorico | Volatilità |
|---|---|---|---|
| Book of Dead | Play’n GO | 96,21% | Alta |
| Starburst | NetEnt | 96,09% | Bassa |
| Mega Moolah | Games Global | 88,12% | Molto alta (jackpot progressivo) |
| Sweet Bonanza | Pragmatic Play | 96,48% | Alta |
| Gates of Olympus | Pragmatic Play | 96,50% | Alta |
Gli RTP indicati sono quelli teorici massimi certificati dai provider. La configurazione effettiva distribuita dall’operatore può essere inferiore, ed è un’informazione che il giocatore non sempre riesce a verificare. La tabella è un riferimento per la qualità teorica del titolo, non per il rendimento atteso su un operatore specifico.
La volatilità è il secondo parametro da guardare. Una slot ad alta volatilità come Book of Dead, Sweet Bonanza o Gates of Olympus ha vincite meno frequenti ma di importo più alto; una slot a bassa volatilità come Starburst ha vincite più frequenti ma più piccole. Per un bankroll limitato, la bassa volatilità è più clemente; per chi cerca vincite grosse e accetta sessioni lunghe, l’alta volatilità è più adatta. Il giocatore che legge solo l’RTP senza guardare la volatilità sta leggendo metà della scheda tecnica.
Live casino e giochi da tavolo con Mastercard
Il live casino è il segmento dove l’offerta non AAMS si distingue meno, e dove la differenza con i concessionari ADM si assottiglia. Evolution, presente tra i provider di Stelario, è lo standard di fatto del settore, con roulette, blackjack, baccarat e game show trasmessi da studi in tutto il mondo. TikiTaka offre live dealer esplicitamente nel proprio catalogo.
L’RTP dei giochi da tavolo dal vivo è generalmente più alto e più stabile di quello delle slot. Una roulette europea con la regola «la partage» ha un RTP del 98,5% circa, un blackjack con regole standard del 99,5% circa. Sono RTP che lasciano al casinò un margine molto piccolo, e che spiegano perché i tavoli live hanno limiti di puntata più alti e una velocità di gioco più controllata. Sui non AAMS, l’RTP dei tavoli live è generalmente quello standard del provider, perché non c’è una leva di personalizzazione come quella delle slot.
L’esperienza mobile del live casino è un campo dove i non AAMS hanno spesso un vantaggio. Molti operatori offshore investono in interfacce responsive che si adattano a smartphone e tablet senza compromettere la qualità dello streaming. Non è una regola assoluta, ma è una tendenza che il giocatore italiano nota soprattutto quando confronta la stessa roulette live su un concessionario ADM e su un operatore non AAMS dallo stesso provider.
Casinò mobile, app e nuove piattaforme con Mastercard nel 2026
L’esperienza mobile è, oggi, il campo di prova principale di un casinò online. La maggior parte dei giocatori italiani accede da smartphone, e un operatore che non offre un’interfaccia mobile fluida perde quote di mercato. Sui non AAMS, lo standard è il sito responsive via browser, non l’app nativa da scaricare.
Giocare da smartphone e tablet con Mastercard: basta il browser
Nessuno dei dieci operatori recensiti ha un’app nativa confermata in questa rilevazione. È un dato che, per il settore non AAMS, non è sorprendente. Gli operatori ADM tendono a offrire app native per ragioni regolatorie (l’identificazione del dispositivo è più stretta su un’app) e di marketing (l’app è un canale di comunicazione diretta); gli operatori offshore, che non hanno gli stessi vincoli e che operano su scala globale, preferiscono siti responsive che funzionano su qualsiasi browser mobile.
La conseguenza pratica è che depositare e prelevare con Mastercard da smartphone è, sui non AAMS, identico all’esperienza desktop. Si apre il browser, si accede al conto, si va alla cassa, si inseriscono i dati della carta, si conferma con 3D Secure. La differenza è che il touch richiede un’interfaccia ottimizzata per il dito, e qui la qualità varia: alcuni operatori offrono un’esperienza mobile eccellente, altri sono cloni del desktop non ottimizzati. È un test che si può fare prima di registrarsi, aprendo il sito dal telefono e provando la navigazione.
Le slot e i tavoli live sono generalmente ottimizzati per il touch dai provider, e questo standardizza la qualità. La differenza la fa l’operatore, nella qualità del sito che ospita i giochi.
Nuovi casinò non AAMS con Mastercard nel 2026
Il panorama dei nuovi casinò non AAMS con Mastercard è in continuo movimento. Aperture, chiusure, rilanci sotto nuovi domini: è un settore volatile, dove un operatore lanciato a inizio anno può sparire a fine anno, e dove l’unica costante è la verifica della licenza e dei termini al momento della registrazione.
Su un nuovo operatore, le offerte di benvenuto tendono a essere più aggressive — pacchetti corposi sui primi depositi, free spin abbondanti, wagering talvolta più basso della media. È una strategia di acquisizione che riflette la necessità di costruire un parco giocatori da zero. Il rischio è che un operatore nuovo non abbia ancora una reputazione da proteggere, e che i termini del bonus nascondano clausole meno favorevoli di quanto emerga dalla prima lettura.
I segnali da guardare su un nuovo operatore sono gli stessi che si applicano a uno storico: licenza verificabile e attiva, termini del bonus leggibili, limiti di prelievo espliciti, fornitori di gioco noti. Un nuovo operatore con licenza Curacao e provider come NetEnt o Evolution non è automaticamente più rischioso di uno storico; lo è altrettanto, e con la stessa logica va valutato.
Crypto, carte virtuali e alternative a Mastercard: più anonimato o più rischi?
Mastercard è il metodo di pagamento più diffuso sui casinò non AAMS, ma non è l’unico. Le criptovalute, le carte virtuali e gli e-wallet rappresentano alternative che, a seconda delle priorità del giocatore, possono essere più veloci, più anonime o più economiche. La scelta del metodo di pagamento è una scelta di compromesso: velocità, costo, anonimato e tracciabilità sono dimensioni che si escludono a vicenda.
Carta virtuale, crypto e wallet: quanto sono davvero alternative a Mastercard
La carta virtuale Mastercard è lo strumento più vicino a Mastercard in termini di accettazione, ma con un vantaggio preciso: la carta fisica resta al sicuro, e il numero esposto sull’operatore è usa-e-getta. Revolut, Hype e molte banche online offrono carte virtuali con limiti di spesa configurabili, che funzionano come una Mastercard standard sulla maggior parte dei casinò. Il limite è che i prelievi su carta virtuale sono spesso limitati o non supportati: per prelevare, si torna alla carta fisica o a un altro metodo.
Le criptovalue sono l’estremo opposto dello spettro. Su Stelario, i prelievi in crypto ed e-wallet sono istantanei o quasi istantanei — contro i 5-7 giorni di Mastercard. È una differenza enorme, che ha un costo: la perdita della protezione Chargeback offerta da Mastercard, e l’irreversibilità delle transazioni su blockchain. Una volta inviati i fondi, non c’è banca o circuito che possa fare da arbitro in caso di controversia. È una scelta che sposta il rischio dall’operatore al giocatore.
Gli e-wallet — Skrill, Neteller, MuchBetter — occupano una posizione intermedia. Sono veloci nei prelievi, offrono un livello di protezione superiore alle crypto ma inferiore a Mastercard, e funzionano sulla maggior parte degli operatori non AAMS. Il limite è che alcuni operatori escludono gli e-wallet dai bonus di benvenuto, una clausola che va verificata nei termini prima di depositare.
Il casinò «senza registrazione» — quello dove depositi, giochi e prelevi senza creare un conto né inviare un documento — è una nicchia che su Mastercard è tecnicamente impossibile, perché il circuito richiede l’identificazione del titolare. Esistono operatori che accettano solo crypto e operano con una verifica minima, ma la documentazione pubblica su questo segmento non consente di raccomandare un operatore specifico in questa guida. È un’area dove la trasparenza è minore e il rischio di operatori poco seri è più alto.
Guida pratica: come depositare e prelevare con Mastercard passo dopo passo
Una guida operativa per chi usa Mastercard per la prima volta su un casinò non AAMS. La procedura è lineare, ma alcuni passaggi nascondono insidie che emergono solo giocando.
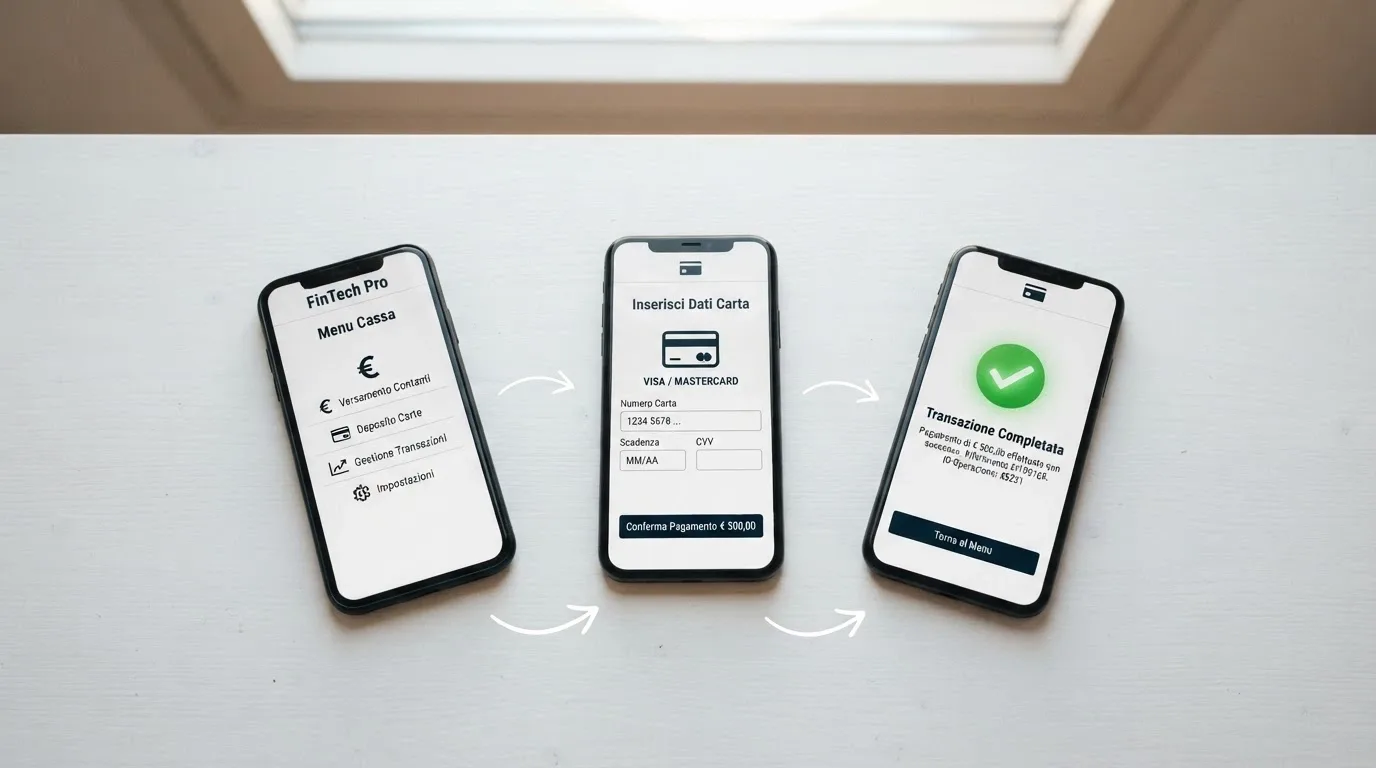
Come depositare con Mastercard: dalla registrazione al primo versamento
La procedura standard per il primo deposito con Mastercard su un casinò non AAMS si articola in cinque passaggi.
- Creare il conto e completare la verifica. La registrazione richiede email, password e dati anagrafici. Su un operatore non AAMS, la procedura KYC (Know Your Customer) è generalmente richiesta al primo prelievo, non al deposito — a differenza degli operatori ADM, dove l’identificazione con documento e codice fiscale è obbligatoria all’apertura.
- Accedere alla cassa e selezionare Mastercard. Dopo il login, la cassa mostra i metodi di pagamento disponibili. Mastercard compare in genere sotto «Carte di credito/debito» o direttamente con il logo.
- Inserire importo e dati della carta. Numero, scadenza, CVV. L’importo deve rispettare il deposito minimo dell’operatore (10-25 euro tra i recensiti).
- Confermare con 3D Secure. La banca invia un codice temporaneo via SMS o tramite app. Senza questo passaggio, la transazione non viene autorizzata.
- Verificare l’accredito immediato. In pochi secondi il saldo compare sul conto di gioco. A quel punto si può cominciare a giocare.
Se la banca rifiuta la transazione, la causa più probabile è il blocco sulle operazioni di gioco. La carta virtuale è spesso la soluzione: usa un BIN diverso e non eredita i blocchi della carta fisica.
Come prelevare con Mastercard: la procedura e i tempi reali
Il prelievo è il momento in cui le differenze tra operatori emergono. La procedura è simile per tutti: si accede alla cassa, si seleziona «Preleva», si sceglie Mastercard come metodo, si inserisce l’importo (rispettando i limiti minimi e massimi dell’operatore), e si conferma. A quel punto inizia l’attesa.
La prima fase è l’elaborazione interna. L’operatore verifica la richiesta, controlla il wagering se ci sono bonus attivi, e rilascia i fondi. Su Stelario questa fase dura 5-7 giorni lavorativi per Mastercard — molto più dei minuti o delle ore degli e-wallet. Su altri operatori, dove i tempi non sono documentati, si applica il range generico di 1-6 giorni lavorativi del settore. La finestra oraria interna (tipicamente ore lavorative del fuso dell’operatore, spesso GMT+3) pesa su questo timing.
La seconda fase è il settlement Mastercard, che aggiunge 1-3 giorni lavorativi una volta che l’operatore ha rilasciato i fondi. Su una richiesta inviata venerdì sera, l’elaborazione interna parte lunedì, e il settlement arriva a metà settimana successiva. È un’attesa che il giocatore deve mettere in conto.
Se il prelievo ritarda oltre i tempi dichiarati, il primo passo è contattare l’assistenza clienti dell’operatore — chat live o email, a seconda della piattaforma. Se la risposta non arriva o non è soddisfacente, la licenza offshore è l’unico interlocutore regolatorio: la GCB per Curacao, PAGCOR per le Filippine, con i tempi e le modalità propri di ciascun ente.
Come abbiamo selezionato e valutato i casinò non AAMS con Mastercard
La selezione dei dieci operatori è partita da un criterio di inclusione semplice: l’operatore doveva accettare Mastercard in deposito e in prelievo, ed essere operativo per giocatori italiani. Sono stati esclusi operatori che non rispettavano entrambi i criteri, indipendentemente dalla popolarità nel mercato globale.
L’ordinamento qualitativo — che ha posizionato Stelario, SpinBetter, Legiano e TikiTaka ai primi quattro posti — ha applicato quattro criteri, senza pesi percentuali: completezza e trasparenza dei termini del bonus, entità e condizioni del bonus, velocità e limiti di prelievo, varietà del catalogo giochi. Stelario è primo per la trasparenza dei termini, SpinBetter per l’entità del pacchetto, Legiano per la flessibilità dei metodi, TikiTaka per la profondità del catalogo. I restanti sei operatori sono stati posizionati in base alla documentazione disponibile, con l’avvertenza che i dati non confermati sono rimasti tali.
Le fonti utilizzate per la raccolta dati sono CasinoItaliani.it, Gambling.com, Stellario-ita.it, AskBonus.com, Nostrabet.com, Casinos.it.com, Casino.ca, RTPTrack.com, Slotfruit.co.uk, e i comunicati ufficiali ADM e PressGiochi per la parte regolatoria. Ogni dato quantitativo presente in questa guida è riconducibile a una di queste fonti, e dove la fonte non ha coperto un dato, il dato è rimasto non riportato.
I criteri non sono stati pesati con valori percentuali. L’ordinamento riflette una valutazione editoriale, e non una formula. È una scelta che privilegia la trasparenza sulla precisione matematica, e che il lettore può ribaltare in base alle proprie priorità — per un giocatore che cerca il bonus più alto, l’ordinamento giusto potrebbe essere diverso da quello di chi cerca il prelievo più veloce.
Il nostro giudizio: conviene davvero usare Mastercard su un casinò non AAMS?
La risposta dipende da cosa si sta cercando, e da quanto si è disposti a cedere in cambio.
Mastercard funziona come metodo di pagamento. Lo confermano i dieci operatori recensiti, lo confermano i tempi di accredito immediato sul deposito, lo conferma l’assenza di commissioni applicate dai casinò. È un metodo familiare, accettato universalmente, e coperto dal Chargeback del circuito. Usare una carta di debito invece che di credito è la regola che azzera la voce «commissioni bancarie» sull’estratto conto, e che da sola fa risparmiare l’1-4% su ogni ricarica.
I bonus sono più generosi che sugli operatori ADM, ma il valore reale è eroso dal wagering, dalla validità e dai tetti di prelievo. Un 250% fino a 1.100 euro con wagering 45× vale, in media, meno di un bonus ADM più piccolo con wagering 20×. È un calcolo che pochi giocatori fanno, e che emerge chiaramente applicando la formula del costo atteso al volume di wagering richiesto.
Le tutele sono assenti. Niente RUA, niente monitoraggio del comportamento a rischio, niente sportello ADM in caso di controversia. Il blocco DNS è una realtà operativa, e l’aggiramento è una scelta che spetta al giocatore. La Legge 401/1989 sanziona l’organizzazione, non il giocatore, ma questo non rende il gioco su un non AAMS un gioco equivalente a quello su un operatore ADM: lo rende un gioco dove l’unica protezione è quella che l’operatore decide di offrire.
La scelta degli operatori con termini trasparenti — Stelario e SpinBetter, in questo gruppo — è l’unica che consente al giocatore di calcolare il costo reale del bonus e di sapere cosa aspettarsi dai prelievi. Gli altri sei operatori del gruppo hanno tutti qualcosa da offrire, ma su dati che richiedono verifica diretta prima di registrarsi.
La decisione se giocare su un operatore non AAMS è personale, e non spetta a questa guida prenderla. Ma va presa sapendo esattamente a cosa si rinuncia: alle tutele ADM, alla possibilità di autoesclusione dal sistema, alla certezza che un’eventuale controversia trovi un interlocutore regolatorio. Sono tre cose che, per molti giocatori, contano meno di un bonus generoso e di un catalogo ampio. Per altri, contano molto di più. L’importante è che la scelta sia informata, non che sia giusta in assoluto.
Domande frequenti sui casinò non AAMS con Mastercard
Posso ottenere un bonus senza deposito nei casinò non AAMS che accettano Mastercard?
Sui dieci operatori recensiti in questa guida, nessuno offre un bonus senza deposito confermato. Le offerte di benvenuto documentate partono tutte da un deposito minimo, generalmente di 10 euro. Le promozioni senza deposito, quando esistono, sono tipicamente legate a campagne e-mail o a codici temporanei, e vanno lette con la stessa attenzione che si riserva a un bonus con deposito: wagering, validità, tetto massimo di prelievo sono i parametri che contano.
Come posso verificare se un casinò non AAMS è affidabile e se ha una licenza valida?
La licenza va verificata direttamente sul sito dell’ente regolatore che l’ha rilasciata: la GCB (Gaming Control Board) di Curacao, PAGCOR per le Filippine, la MGA per Malta. Un operatore serio pubblica il numero di licenza in modo visibile e verificabile. Stelario, ad esempio, dichiara la licenza 8048/JAZ2019-049 e OGL/2023/109/0075, che può essere incrociata con il registro Curacao.
Quali sono i limiti di deposito e prelievo per le transazioni con Mastercard su un casinò non AAMS?
I limiti variano per operatore. Stelario prevede 400-500 euro al giorno e 10.000 euro al mese; Duospin arriva a 10.500-30.000 euro al mese; Legiano fissa un massimo di 10.000 euro per transazione. I depositi minimi vanno da 10 a 25 euro tra gli operatori recensiti. Sono limiti che, in valore assoluto, sono più bassi di quelli praticati dagli operatori ADM, e che vanno considerati nella scelta.
I casinò non AAMS che accettano Mastercard sono sicuri per i giocatori italiani?
La sicurezza è una parola che copre concetti diversi. Sul piano tecnico, un operatore con licenza Curacao o PAGCOR è soggetto a standard di sicurezza e audit che riducono il rischio di truffa. Sul piano legale, l’operatore non ha titolo per offrire gioco in Italia e il dominio è soggetto a blocco DNS da parte dei provider italiani. Sul piano delle tutele del giocatore, le protezioni ADM (RUA, limiti obbligatori, monitoraggio) non si applicano. La decisione dipende da quale di questi piani il giocatore considera prioritario.
Quanto tempo impiega davvero un prelievo con Mastercard su un casinò non AAMS?
I tempi reali dipendono dalla somma di due fasi: l’elaborazione interna dell’operatore e il settlement del circuito Mastercard. Stelario dichiara 5-7 giorni lavorativi sull’elaborazione interna per i prelievi Mastercard. Sommando il settlement, si arriva a 6-10 giorni lavorativi in casi tipici. Gli e-wallet e le criptovalute sono molto più veloci sullo stesso operatore, ma non offrono lo stesso livello di protezione del circuito bancario.
Ci sono commissioni bancarie quando uso Mastercard per giocare su un casinò non AAMS?
Gli operatori non applicano commissioni su depositi e prelievi Mastercard. Le commissioni possono arrivare dalla banca del giocatore, in particolare sui depositi con carta di credito che vengono classificati come anticipo contante: in quel caso, la banca applica una commissione dell’1-4% e fa decorrere gli interessi dalla data dell’operazione. La carta di debito, che non è rateizzabile, non soffre dello stesso problema e resta la scelta più economica.
Depositi minimi: si parte da 1 euro o serve di più?
I depositi minimi con Mastercard sui casinò non AAMS recensiti vanno da 10 a 25 euro. SpinBetter, Legiano e TikiTaka partono da 10 euro; Stelario parte da 25. Sono tagli coerenti con lo standard dei casinò online, ma superiori a quei «1 euro» che la pubblicità di certi operatori lascia intendere. Su un non AAMS, depositi da 1 euro con Mastercard sono rari: gli operatori preferiscono minimi da 10 euro, sufficienti a coprire i costi di elaborazione e a evitare il lavaggio di piccoli importi.
Sull’ADM il confronto è impari. La differenza non è solo nel minimo — che resta tra 5 e 10 euro sulla maggior parte dei concessionari — ma nei limiti settimanali e mensili che il giocatore deve impostare all’apertura del conto, e che sono obbligatori per legge. Un giocatore ADM con un limite settimanale di 50 euro non potrà depositare di più, indipendentemente da quanto vorrebbe spendere. Un giocatore su un non AAMS può depositare 500 euro in un colpo solo, se il conto Mastercard lo consente.
Free spin e bonus senza deposito: esistono davvero nei non AAMS con Mastercard?
Sui dieci operatori recensiti, tre offrono free spin documentate: Stelario con 250 free spin (su Le Fisherman, Le Viking, Sugar Rush), SpinBetter con 150 free spin su Gates of Olympus, e TikiTaka con 200 free spin. Sono numeri importanti, che vanno letti insieme alle condizioni applicate.
Una free spin non è un giocata gratuita: è una giocata i cui profitti sono soggetti a wagering. Su Stelario, le vincite da free spin sono moltiplicate per 40, su SpinBetter per 20, e su TikiTaka i termini specifici non sono confermati. Significa che un free spin da cui si vincono 10 euro richiede, su Stelario, 400 euro di scommesse qualificate prima di poter prelevare quei 10 euro. È un moltiplicatore che erode rapidamente il valore del free spin, e che un giocatore attento deve calcolare prima di considerare l’offerta.
I bonus senza deposito — quelli che non richiedono alcun versamento iniziale — non sono confermati per nessuno dei dieci operatori recensiti in questa rilevazione. È un’assenza che va dichiarata: sui casinò non AAMS più diffusi e con la documentazione migliore, il bonus senza deposito non fa parte dell’offerta standard. Dove appare, è spesso legato a codici promozionali temporanei o a campagne e-mail, e va letto con la stessa attenzione che si riserva a un bonus con deposito: il wagering, la validità, il tetto massimo di prelievo sono i parametri che contano.
Pagamenti – codicibonus-casino-it.com
Content created by the «codicibonus-casino-it.com» team